






- El récord de IED en 2025 (40,871 mdd) refleja principalmente la confianza de empresas ya establecidas, no una ola masiva de capital nuevo.
- El crecimiento de 132.9% en nuevas inversiones marca un punto de inflexión tras años de debilidad, pero su peso relativo (18% del total) aún confirma que el nearshoring pleno está en fase inicial.
- El flujo negativo del cuarto trimestre (-5,026 mdd) no implica fuga productiva estructural, pero sí evidencia vulnerabilidad ante un entorno global incierto.
El año de 2025 en materia de Inversión Extranjera Directa (IED) confirma los contrastes que han caracterizado a las variables económicas: en montos acumulados puede calificarse como un registro histórico con una captación de 40,871 millones de dólares, un incremento de 10.8% respecto a 2024. Sin embargo, detrás del récord se advierten señales mixtas que complican el análisis. El dato agregado revela fortaleza, pero su composición y, sobre todo, el comportamiento del cuarto trimestre, introducen «asegunes» relevantes para entender y formar perspectivas a futuro.
El rasgo preponderante ha sido la dependencia casi estructural en la reinversión de utilidades. De acuerdo con la información oficial, 67.7% del total -27,650 millones de dólares- provino de las decisiones de mantener y ampliar parcialmente el capital ya invertido en el país. No obstante, este componente registró una caída anual de 3.7%, asociada, según el comunicado de la Secretaría de Economía, a una mayor distribución de dividendos. En otras palabras, la IED de 2025 está compuesta principalmente en capital previamente instalado, lo que ciertamente confirma que se tiene confianza en el desempeño del país, pero también evidencia que la expansión tan anunciada vía el nearshoring aún es gradual.
La buena nueva provino del comportamiento de las nuevas inversiones. Estas alcanzaron 7,378 millones de dólares -18% del total- con un crecimiento de 132.9% respecto a 2024. El contraste es significativo si se considera que en 2024 este rubro había caído 39% anual y representaba apenas 8.6% del total. Después de varios años en los que la IED crecía fundamentalmente vía la reinversión, 2025 marca el primer repunte claro de capital fresco en casi una década.
El desempeño de las nuevas inversiones en 2025 sugiere que el nearshoring comienza a materializarse, si bien de forma incipiente. Proyectos en energía, centros de datos relacionados con la IA, manufactura avanzada y comercio electrónico muchos vinculados a procesos de digitalización explican el repunte. Sectores como energía (38% de anuncios relevantes), infraestructura digital (20%) y retail/servicios financieros (25%) concentraron los anuncios de expansión que, aun cuando son plurianuales, comenzaron a reflejarse en los flujos efectivos este año. En un entorno global donde la IED hacia economías en desarrollo cayó alrededor de 2% según señala la UNCTAD, el avance mostrado por México como receptor adquiere mayor relevancia comparativa.
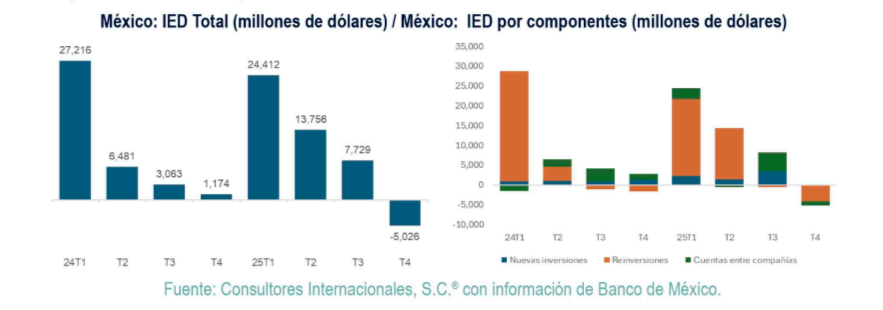
Ahora bien, el último trimestre también introdujo un contraste abrupto, un flujo negativo inédito de -5,026 millones de dólares, el primero desde que existen registros comparables. Este dato sin duda puede haber disparado alarmas sobre una posible y seria desinversión estructural. Sin embargo, el desglose muestra que el resultado obedeció principalmente a pagos de dividendos y operaciones financieras entre matrices y filiales, que arrojó una salida neta de -4,103 millones de dólares en el trimestre.
En términos estrictos, no se trató de cancelación masiva de proyectos ni de cierre de plantas, sino de un ajuste financiero en un contexto dominado por la geopolítica. Aún así, el dato revela vulnerabilidades: dependencia elevada de utilidades reinvertidas, sensibilidad ante decisiones de aversión y un ritmo irregular en la llegada de verdadero capital nuevo.
Las perspectivas para 2026 dependerán en buena medida de la capacidad de convertir expectativas en inversión materialmente nueva. El Plan México y reciente Plan de Infraestructura buscan atender temas de disponibilidad energética y de recursos (agua), logística portuaria y ferroviaria, conectividad digital, formación de capital humano y certidumbre regulatoria. Si estos programas logran reducir costos de transacción y elevar la productividad, podrían impulsar un mayor flujo de nuevas inversiones dentro del total de IED.
Las proyecciones preliminares apuntan a flujos entre 36,000 y 37,000 millones de dólares para 2026, en un escenario moderado y de más de 40,000 de los más optimistas. Empero, la clave no será únicamente sostener el monto agregado, sino modificar su composición. Un aumento en la participación de nuevas inversiones por encima de 25% del total sería una señal evidente de consolidación del verdadero nearshoring.
El récord tiene su significancia. Por un lado, confirma que México mantiene el atractivo que lo ha caracterizado, incluso en un entorno global adverso. Por otro, evidencia que el proceso de relocalización productiva apenas transita de la expectativa a una realidad en construcción. El desafío para 2026 será que el capital que hoy se reinvierte por inercia se complemente con una más robusta oleada de inversión nueva que transforme de fondo la capacidad productiva del país y aporte al tan añorado crecimiento.
El autor es presidente de Consultores Internacionales, S.C.®